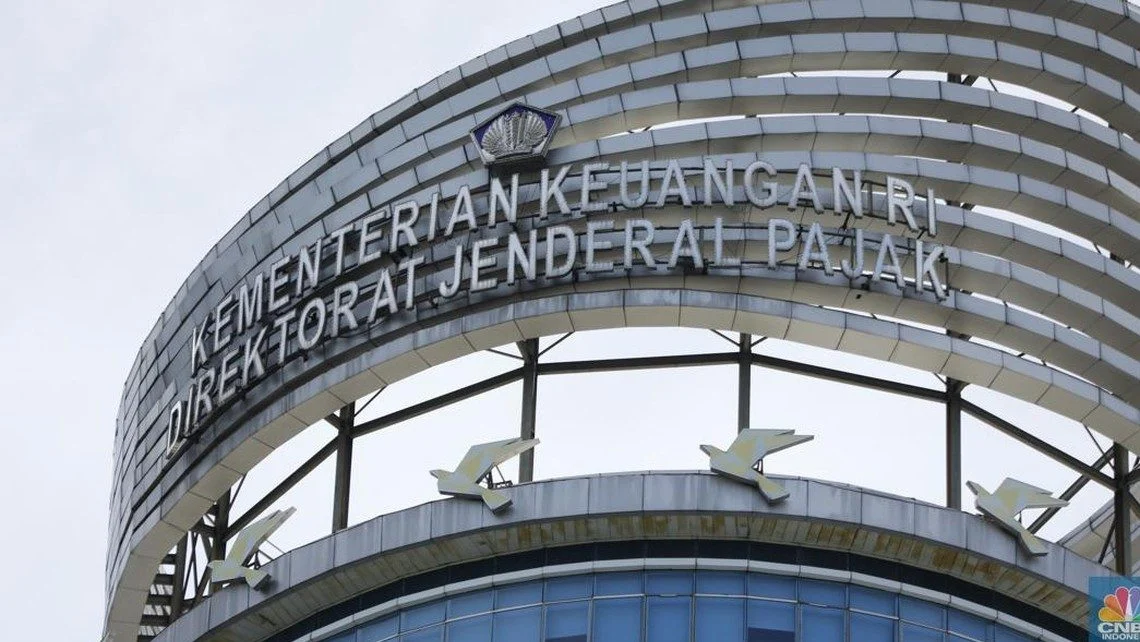
kalselupdate.id — Penyidik Pegawai Negeri Sipil Kantor Wilayah Direktorat Jenderal Pajak Jawa Timur II menyerahkan tersangka tindak pidana perpajakan berinisial HT beserta barang bukti kepada Kejaksaan Negeri Sidoarjo pada Kamis, 24 September 2026. Langkah hukum ini diambil setelah berkas perkara korporasi tersebut dinyatakan lengkap atau P-21 oleh Kejaksaan Tinggi Jawa Timur. Tersangka HT diduga kuat melakukan manipulasi pajak yang merugikan pendapatan negara hingga ratusan juta rupiah melalui aktivitas dua perusahaan yang dikendalikannya di wilayah Kabupaten Sidoarjo.
Tersangka HT diketahui menjabat sebagai Direktur PT TBNP sekaligus bertindak sebagai pengendali penuh atas operasional PT HNP. Kedua entitas bisnis ini menjalankan kegiatan usahanya di kawasan Tropodo, Kecamatan Waru, Kabupaten Sidoarjo, Jawa Timur. Dalam menjalankan bisnisnya, PT TBNP bergerak aktif di bidang jasa konstruksi bangunan industri, sedangkan PT HNP berfokus pada bidang usaha perdagangan eceran berbagai jenis bahan serta barang-barang konstruksi.
Berdasarkan hasil penyidikan, HT diduga sengaja melakukan tindak pidana di bidang perpajakan dalam kurun waktu tahun pajak 2017 sampai dengan 2021. Modus operandi yang digunakan oleh tersangka adalah dengan sengaja menerbitkan serta menggunakan Faktur Pajak yang Tidak Berdasarkan Transaksi yang Sebenarnya atau sering disebut dengan istilah Faktur Pajak TBTS. Praktik ilegal ini dilakukan secara sistematis guna menekan kewajiban pembayaran pajak yang seharusnya disetorkan kepada negara.
Selain penggunaan faktur pajak fiktif tersebut, tersangka juga diduga kuat telah menyampaikan Surat Pemberitahuan Masa Pajak Pertambahan Nilai yang isinya tidak benar atau tidak lengkap. Penyampaian SPT Masa PPN yang bermasalah ini dilakukan atas nama PT TBNP untuk Masa Pajak periode Januari 2017 sampai dengan Desember 2021. Sementara itu, untuk PT HNP, manipulasi laporan SPT Masa PPN tersebut dilakukan untuk kurun waktu Masa Pajak Januari 2017 hingga Desember 2020.
Tindakan manipulatif yang dilakukan tersangka HT ternyata tidak berhenti pada pelaporan PPN saja. Tersangka juga diduga kuat telah menyampaikan laporan Surat Pemberitahuan Tahunan Pajak Penghasilan Wajib Pajak Badan atas nama PT TBNP untuk Tahun Pajak 2017 sampai dengan 2021 dengan pengisian data yang tidak benar atau tidak lengkap. Akumulasi dari berbagai pelaporan palsu ini membuat kewajiban pajak kedua perusahaan tersebut jauh lebih rendah dari yang seharusnya.
Dalam menjalankan aksi pidana perpajakan ini, tersangka HT tidak bekerja sendirian. Berdasarkan berkas pemeriksaan penyidik, HT diduga melakukan perbuatan melanggar hukum tersebut secara bersama-sama dengan pihak lain berinisial SH. Kolaborasi antara kedua pihak ini dilakukan secara intensif demi memperoleh dokumen Faktur Pajak TBTS yang kemudian digunakan untuk memanipulasi pembukuan dan laporan perpajakan kedua perusahaan.
Akibat dari rangkaian perbuatan pidana yang dilakukan oleh tersangka HT bersama mitranya, timbul kerugian yang sangat signifikan pada pendapatan negara. Sektor perpajakan yang mengalami dampak kerugian langsung ini meliputi jenis pajak Pajak Penghasilan Badan serta Pajak Pertambahan Nilai. Berdasarkan perhitungan ahli dan penyidik perpajakan, nilai kerugian negara yang ditimbulkan dari kasus ini sekurang-kurangnya mencapai Rp996.171.197,00 atau mendekati satu miliar rupiah.
“Kami berharap proses hukum dalam perkara ini dapat berjalan sesuai dengan ketentuan yang berlaku,” kata Kepala Kantor Wilayah Direktorat Jenderal Pajak Jawa Timur II Arridel Mindra.
Atas dugaan tindakan pidana tersebut, penyidik menjerat tersangka HT dengan pasal berlapis. Tersangka dipersangkakan melanggar ketentuan Pasal 39A huruf a dan Pasal 39 ayat (1) huruf d juncto Pasal 43 ayat (1) Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan. Undang-undang tersebut telah mengalami beberapa kali perubahan dan yang terakhir kali diubah melalui Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang.
Sesuai dengan ketentuan regulasi perpajakan yang berlaku tersebut, tersangka HT kini terancam hukuman pidana penjara yang cukup berat. Sanksi pidana kurungan yang dapat dijatuhkan kepada tersangka adalah paling singkat selama 6 bulan dan paling lama hingga 6 tahun penjara. Selain hukuman badan, tersangka juga diancam dengan sanksi denda finansial yang bernilai paling sedikit 2 kali dan paling banyak 4 kali dari jumlah pajak terutang yang tidak atau kurang dibayar.
Proses penegakan hukum dan penanganan perkara pidana perpajakan ini dilaksanakan sepenuhnya dengan bersandar pada hukum acara pidana yang berlaku di Indonesia. Aturan formal yang digunakan adalah Undang-Undang Nomor 20 Tahun 2025 tentang Kitab Undang-Undang Hukum Acara Pidana. Dalam penerapannya di lapangan, ketentuan KUHAP tersebut dijalankan secara sinergis bersama ketentuan khusus atau asas lex specialis yang diatur dalam Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan beserta seluruh aturan pelaksanaannya.
Salah satu regulasi teknis yang menjadi acuan utama tim penyidik dalam memproses kasus ini adalah Peraturan Menteri Keuangan Nomor 17 Tahun 2025 tentang Penyidikan Tindak Pidana di Bidang Perpajakan. Aturan ini memberikan panduan komprehensif bagi para Penyidik Pegawai Negeri Sipil di lingkungan Direktorat Jenderal Pajak dalam mengumpulkan alat bukti, melakukan pemeriksaan, hingga merampungkan berkas perkara agar memenuhi syarat formil dan materiil hukum penuntutan.
Pelaksanaan penyerahan tanggung jawab tersangka dan barang bukti, atau yang dikenal dengan istilah Penyerahan Tahap II, berlangsung dengan pengawalan ketat. Prosesi penyerahan ini melibatkan koordinasi lintas instansi yang solid antara PPNS Kanwil DJP Jawa Timur II, Jaksa Peneliti dari Kejaksaan Tinggi Jawa Timur, serta Tim Korps Pengawas Reserse Kriminal Khusus Kepolisian Daerah Jawa Timur. Sinergi ini memastikan seluruh proses administrasi dan fisik penyerahan berjalan lancar tanpa kendala berarti.
Setelah diterimanya tersangka HT beserta seluruh dokumen dan barang bukti pendukung oleh Kejaksaan Negeri Sidoarjo, maka wewenang penanganan perkara kini resmi beralih. Kasus manipulasi pajak ini akan segera memasuki babak baru, yaitu tahap penuntutan di persidangan. Jaksa Penuntut Umum dari Kejaksaan Negeri Sidoarjo akan segera menyusun surat dakwaan guna melimpahkan perkara ini ke pengadilan agar mendapatkan kepastian hukum yang seadil-adilnya.
Melalui momentum penegakan hukum yang tegas ini, otoritas perpajakan terus mengingatkan masyarakat akan pentingnya kepatuhan sukarela. Kesadaran untuk melaporkan pajak dengan jujur merupakan pilar utama pembangunan nasional. Penindakan hukum yang keras terhadap para pelaku pengemplang pajak diharapkan dapat memberikan efek jera sekaligus menjaga keadilan bagi para wajib pajak lain yang selama ini telah patuh menjalankan kewajibannya.
“Kami mengajak seluruh Wajib Pajak untuk memenuhi kewajiban perpajakannya dengan baik sebagai bagian dari upaya bersama menjaga penerimaan negara,” pungkas Arridel Mindra.