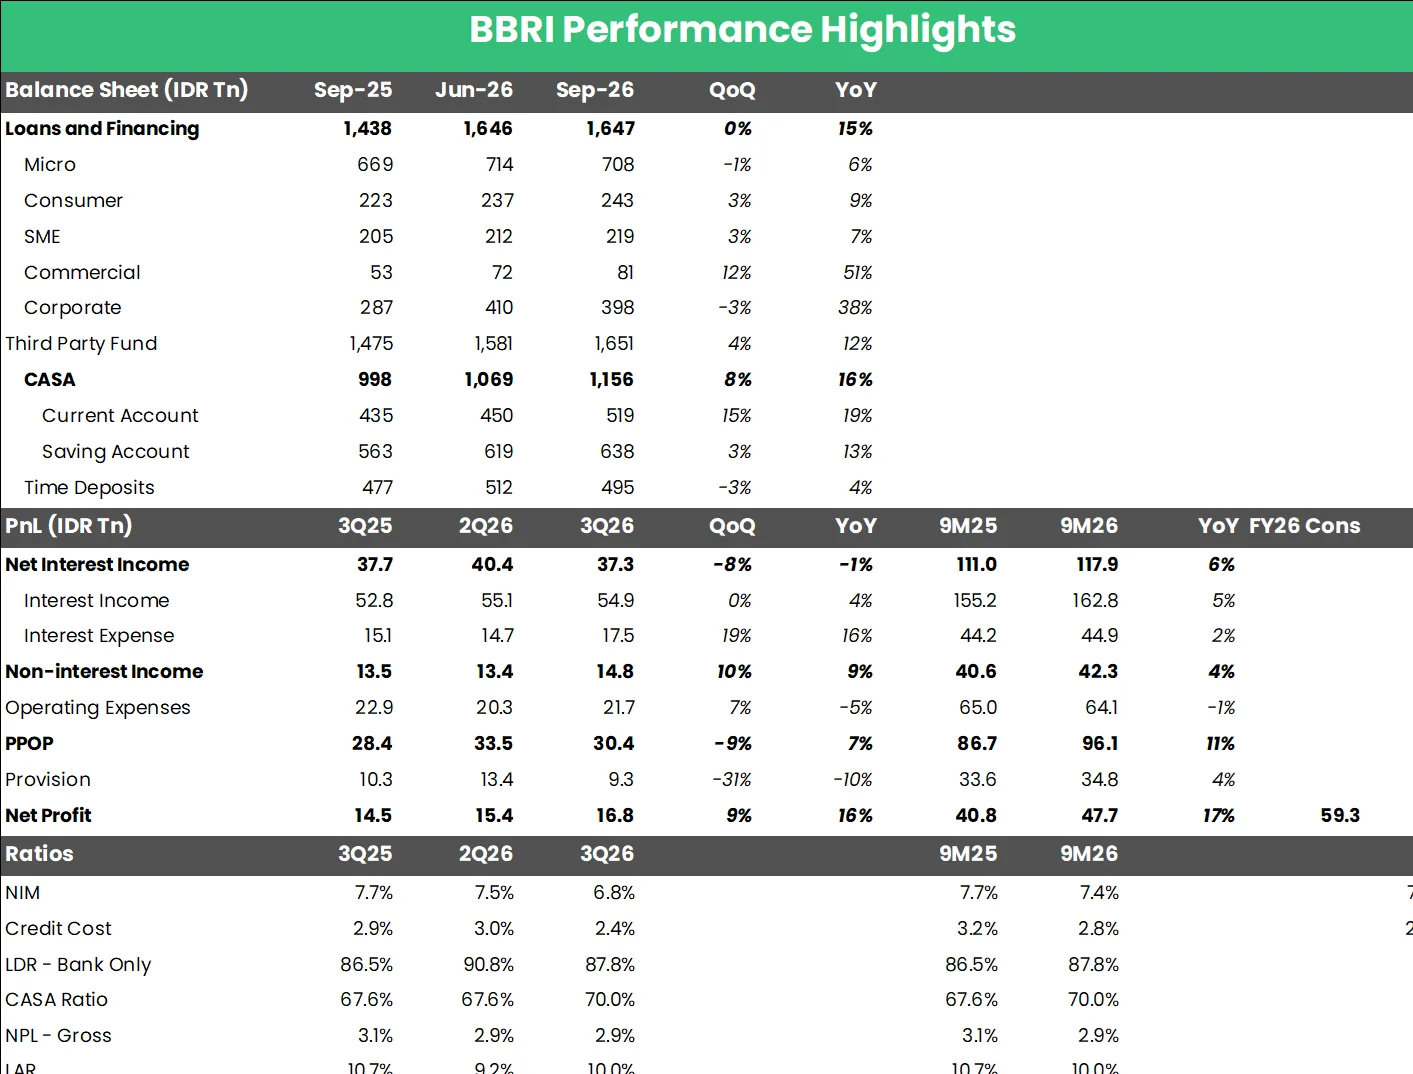
kalselupdate.id — PT Bank Rakyat Indonesia (Persero) Tbk atau BBRI membukukan kinerja keuangan yang solid sepanjang sembilan bulan pertama tahun 2026 dengan mencatatkan laba bersih sebesar Rp47,7 triliun. Angka tersebut mencerminkan pertumbuhan sebesar 17 persen dibandingkan periode yang sama tahun sebelumnya dan telah melampaui ekspektasi pasar dengan mencapai 80 persen dari proyeksi konsensus tahun 2026. Secara kuartalan, perseroan berhasil mengantongi laba bersih Rp16,8 triliun pada kuartal ketiga 2026, tumbuh 16 persen secara tahunan dan 9 persen dibandingkan kuartal sebelumnya.
Pencapaian laba yang impresif ini utamanya ditopang oleh penurunan beban provisi yang signifikan pada kuartal ketiga 2026. Beban provisi tercatat turun menjadi Rp9,3 triliun, atau menyusut 10 persen secara tahunan dan 31 persen secara kuartalan. Relatif rendahnya biaya kredit atau credit cost yang berada di level 2,4 persen pada kuartal tersebut menjadi faktor utama yang membuat profitabilitas perseroan melampaui perkiraan para analis di pasar modal.
Meski mencatatkan laba yang kuat, perseroan tetap menghadapi tantangan dari sisi likuiditas pasar yang mengetat. Kondisi tersebut berimbas pada kenaikan biaya pendanaan atau cost of fund yang menekan margin bunga bersih. Manajemen mengungkapkan bahwa perseroan sengaja melakukan langkah antisipatif dengan meningkatkan pendanaan di kuartal ketiga untuk menghadapi kompetisi yang diprediksi semakin intensif pada akhir tahun 2026, terutama menjelang aktivitas musiman libur panjang.
Dinamika biaya pendanaan tersebut mengakibatkan beban bunga pada kuartal ketiga naik sebesar 16 persen secara tahunan. Dampaknya, pendapatan bunga bersih atau net interest income tumbuh terbatas, bahkan mencatatkan penurunan tipis 1 persen pada periode kuartal ketiga, dengan posisi margin bunga bersih yang berada di bawah level 7 persen. Namun, jika dilihat secara akumulatif selama sembilan bulan, pendapatan bunga bersih masih mampu tumbuh 6 persen berkat dukungan pertumbuhan kredit sebesar 15 persen hingga September 2026.
Di sisi kualitas aset, rasio kredit bermasalah atau non-performing loan menunjukkan tren perbaikan dengan berada di level 2,85 persen per September 2026. Angka ini membaik jika dibandingkan dengan posisi Juni 2026 yang mencapai 2,90 persen dan posisi akhir 2025 di angka 3,07 persen. Meskipun demikian, perhatian tertuju pada peningkatan rasio kredit dalam perhatian khusus atau special mention loan yang naik ke angka 4,48 persen.
Manajemen mengaitkan kenaikan tersebut dengan tantangan pada bisnis emas di unit Pegadaian, di mana fluktuasi harga emas membuat sebagian nasabah menunda pembayaran cicilan. Sebagai langkah mitigasi, pihak bank telah menerapkan perpanjangan tenor cicilan hingga Juni 2027 serta melakukan penjualan jaminan untuk menjaga kualitas portofolio kredit tetap terkendali. Perseroan menyatakan keyakinannya bahwa tingkat pencadangan yang telah dibentuk saat ini memadai untuk menghadapi risiko tersebut.
Menghadapi sisa tahun 2026, manajemen memutuskan untuk tetap mempertahankan panduan kinerja yang telah ditetapkan sebelumnya. Fokus ke depan akan tertuju pada upaya pemulihan margin bunga bersih di kuartal keempat yang diharapkan didorong oleh strategi penyesuaian harga kredit, pemulihan segmen mikro, serta pelonggaran giro wajib minimum oleh Bank Indonesia yang diharapkan dapat memperbaiki likuiditas sistem perbankan nasional.
Terkait kebijakan pembagian dividen, perseroan memberikan sinyal untuk tetap mempertahankan level nominal dividen per saham seperti tahun buku sebelumnya. Langkah ini selaras dengan kebijakan umum yang diambil oleh bank-bank milik negara lainnya yang mulai melakukan normalisasi rasio pembayaran dividen sembari menjaga stabilitas nilai bagi para pemegang saham di tengah kondisi pasar yang dinamis.